
Waarom er helemaal geen vergrijzingscrash aankomt
Artikel beluisteren
Paniek, paniek! Er is een permanente crash op zowel de aandelenmarkt als de obligatiemarkt in aantocht dankzij het grote aantal gepensioneerde ouderen. Tenminste, dat zei Joeri Schasfoort in het tv-programma Tegenlicht. Zo’n permanente crash noemt men ook wel asset meltdown. Omdat deze crash specifiek aan de vergrijzing wordt toegeschreven, noem ik hem hier de ‘vergrijzingscrash’.
Die crash komt tot stand als ouderen gedurende ruime tijd hun vermogen in de vorm van aandelen en obligaties op de markt aanbieden om met de opbrengst hun oude-dagsconsumptie te kunnen betalen.
Te weinig jongeren
In Nederland bestaat het vermogen deels uit zelf opgebouwd privévermogen, maar veel mensen zijn ook aangesloten bij een pensioenfonds waaraan zij pensioenpremies betalen tijdens hun werkende leven en waarvan zij een inkomen ontvangen tijdens hun pensioen. Het argument voor deze vergrijzingscrash gaat voor de Nederlandse situatie ongeveer als volgt.
Laten we eerst kijken naar de (collectieve) pensioenfondsen. Er zijn veel gepensioneerde ouderen die allemaal een (hoog) pensioeninkomen van hun pensioenfondsen willen hebben. Gelukkig voor de pensioenfondsen ontvangen ze pensioenpremies van de jongere deelnemers. Maar omdat er (relatief) weinig jongeren zijn is de inleg van jongere deelnemers niet voldoende om de pensioenen van de ouderen mee te financieren. Dat betekent noodzakelijkerwijs dat de pensioenfondsen een deel van hun vermogen weg moeten doen. Aangezien het vermogen van pensioenfondsen voor het grootste deel bestaat uit aandelen en obligaties, zullen de pensioenfondsen een deel hiervan op de markt moeten zien te verkopen.
Dan het privévermogen. In beginsel geldt daar hetzelfde als bij het vermogen dat via pensioenfondsen wordt opgebouwd. Als je ouder en ouder wordt, wordt de noodzaak om dat privévermogen aan te houden steeds kleiner. Je houdt immers steeds minder tijd over om dat vermogen op te souperen. Dus, als dat vermogen in aandelen en obligaties zit – voor een deel zit het ook in de (over)waarde van huizen – zullen ouderen die aandelen en obligaties op de markt proberen te slijten.
Overaanbod leidt tot dalende koersen
Maar wie wil al die aandelen en obligaties hebben? Jongeren zullen voor de opbouw van hun eigen privévermogen een deel daarvan willen opnemen, maar zeker niet alles. Er zijn namelijk betrekkelijk weinig jongeren in vergelijking met eerdere perioden. .
Conclusie is dus dat er een overaanbod van aandelen en obligaties op de markt komt. Als gevolg daarvan is het onvermijdelijk dat de aandelenkoersen gaan dalen. Ook de prijzen van obligaties zullen dalen door het overaanbod. Omdat op die obligaties een vaste rente zit, betekent een lagere prijs voor obligaties indirect een hogere rente.
Slecht voor de economie
Beide effecten van vergrijzing zijn slecht voor de economie. Lagere aandelenkoersen betekent dat als bedrijven geld via de aandelenmarkt willen binnenhalen, zij per aandeel met een zekere nominale waarde minder geld zullen binnenhalen dan voorheen. Direct geld lenen, bijvoorbeeld van banken, is ook minder aantrekkelijk omdat de rente hoger is.
Bedrijven zullen dus minder aandelen uitgeven en/of minder gaan lenen. En, omdat ze het geld nodig hebben om te investeren in nieuwe producten of in nieuwe productiemethoden, heeft vergrijzing dus per saldo een negatief effect op de economie. Er zal minder economische groei zijn en dus ook minder hoge inkomensgroei dan we gewend waren.
Ouderen kosten meer dan ze opbrengen
En misschien is het effect van vergrijzing nog wel erger dan hierboven geschetst. De vergrijzing zorgt er namelijk ook voor dat de overheidsbudgetten onder druk komen te staan. Ouderen betalen namelijk minder belasting dan toen ze jong waren, maar maken daarentegen veel meer gebruik van overheidsvoorzieningen. Denk daarbij vooral aan gezondheidszorg, maar ook aan zaken als door de overheid gesubsidieerde hulp in de huishouding. Ouderen zijn voor de overheid een verliespost, in de zin dat ze gemiddeld meer kosten dan ze opleveren. Bij jongeren in de werkende leeftijd is het precies andersom. Zij betalen gemiddeld meer aan belasting dan dat ze de overheid geld kosten.
Door de naoorlogse geboortegolf tot de vroege jaren 1960 en de lage geboortecijfers daarna zijn er minder jongeren en meer ouderen dan 40 of 50 jaar geleden. De overheid heeft dus, bij ongewijzigde belastingtarieven, per saldo een hoger tekort op de begroting dan voorheen. Natuurlijk kan de overheid belastingtarieven gaan verhogen, maar daar zit een grens aan. De overheid zal dus door het hogere tekort meer obligaties op de markt aanbieden waardoor de rente nog verder zal stijgen dan alleen door het aanbod van obligaties door gepensioneerde ouderen. Vergrijzing leidt dus tot een soort dubbele crash.
Wanneer komt die vergrijzingscrash nu echt?
So far, so bad. De vraag is: wanneer komt die vergrijzingscrash er nu echt aan? We hebben natuurlijk in 2008 nog een beurscrash gehad, maar daar zijn we na enige moeizame jaren weer uitgekropen. Maar de vergrijzingscrash zal geruime tijd aanhouden. Het ‘overtollige’ pensioenvermogen van de ouderen zal namelijk gespreid over de tijd op de markt worden aangeboden.
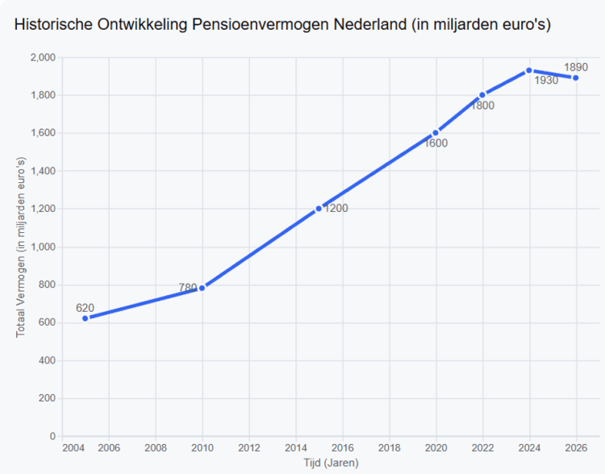
Nu zijn de eerste leden van de naoorlogse geboortegolf rond 2010 met pensioen gegaan. Inmiddels zijn ongeveer alle leden van de geboortegolf met pensioen. Is er al iets van een vergrijzingscrash merkbaar? Het eerste waar we naar kunnen kijken is de ontwikkeling van het pensioenvermogen in Nederland. Hierboven zien we daar een grafiek van die loopt van 2004 tot 2026.
Dalend pensioenvermogen vanaf 2024 te wijten aan DNB
We zien dat in 2010 niet een duidelijke neerwaartse trend te zien is. Integendeel. De groei van het pensioenvermogen versnelt vanaf dat jaar. De groei van het vermogen begint echter af te nemen vanaf 2022 en het vermogen begint in 2024 zelfs te dalen. Is dit dan het begin van de ‘vergrijzingscrash’? Nee hoor, dat zou ook wel vreemd zijn omdat andere met Nederland vergelijkbare landen wel stijgende vermogens voor hun pensioenfondsen konden noteren. Bovendien is het nog steeds zo dat de pensioenuitkeringen die de pensioenfondsen doen onder de door hen ontvangen pensioenpremies liggen.
Een betere verklaring voor deze daling van het pensioenvermogen zijn de contra-productieve eisen die De Nederlandsche Bank (DNB) in het verleden aan de fondsen heeft opgelegd. Die eisen hadden betrekking op het zogeheten dekkingspercentage. Dat dreigde erg laag te worden bij een lage rente. Om dit te voorkomen gingen pensioenfondsen zich daartegen verzekeren. Dit was een verzekering waarbij de ‘verzekeraar’ zou uitkeren bij een dalende rente, maar waarbij de fondsen geld moesten betalen bij een stijgende rente. Helaas is de rente gaan stijgen.
Pensioendeskundige Jelle Mensonides had al eerder berekend dat een stijgende rente de pensioenfondsen honderden miljarden euro’s aan vermogen zou kunnen kosten. Volgens het AI-plaatje is het minder, maar of dit klopt is niet zo duidelijk. Pieter Omtzigt heeft uitgerekend dat het ook wel eens om een verlies van meer dan 150 miljard euro kan gaan.
Nog steeds geen vergrijzingscrash
Wat de collectieve pensioenregelingen betreft, kunnen we dus opmerken dat nu de hele geboortegolf met pensioen is, er toch nog geen enkel zicht is op een vergrijzingscrash. Dat kan aan vele oorzaken liggen. Zo zijn de pensioenpremies vanaf de eeuwwisseling gestegen. Deze lagen in de jaren 1990 nog rond de 12 procent van het inkomen, maar in 2010 waren deze inmiddels gestegen naar ongeveer 17 procent.
Die stijging zou veroorzaakt kunnen zijn door de toegenomen levensverwachting van jongere generaties waardoor pensioenfondsen meer pensioenvermogen voor deze jongeren moeten opbouwen. Een andere verklaring is dat er nu veel meer mensen aangesloten zijn bij een collectieve pensioenregeling dan in bijvoorbeeld 1980. Een gevolg is dat pensioenuitkeringen nu aan minder mensen worden uitgekeerd dan dat over pakweg 20 jaar zal zijn. Maar over 20 jaar lopen de jongste nog levende leden van de geboortegolf tegen de 90 jaar en hoeven we niet meer zo bang te zijn voor een vergrijzingscrash.
Ouderen blijven sparen en anders is er migratie
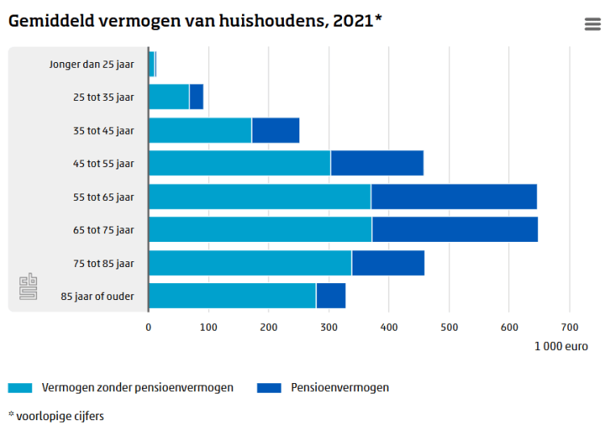
Laten we dan vervolgens naar het privévermogen kijken. Bovenstaand plaatje van het CBS zegt eigenlijk alles wat er hier over te zeggen is. Volgens de theorie zouden mensen tot hun pensioen sparen om daarna langzaam hun vermogen op te maken. Dat gebeurt duidelijk niet. Zelfs mensen die ouder zijn dan 85 jaar houden een aanzienlijk privévermogen in stand. Dit is in de literatuur al heel lang bekend.
Mensen ontsparen niet omdat ze minder consumeren dan ze – toen ze jong waren – van plan waren. Ook willen ouderen geld nalaten voor hun kinderen. Misschien willen ze ook vermogen achter de hand houden voor als zich onverwachte uitgaven voordoen, bijvoorbeeld in verband met medische uitgaven (vooral relevant in de Amerikaanse situatie, zie hier). Ook voor het privévermogen hoeven we voorlopig dus geen vergrijzingscrash te vrezen.
Vraag blijft groter dan het aanbod
Laten we wel zijn, als er echt een vergrijzingscrash in aankomst zou zijn, zou daar nu toch wel iets van te merken moeten zijn. De hele naoorlogse geboortegolf is immers inmiddels met pensioen. Pensioenfondsen en gepensioneerde vermogensbezitters zouden daarom zo langzamerhand bezig moeten zijn hun vermogen op de aandelen- en obligatiemarkt aan te bieden.
Maar, als het al gebeurt, staat er zoveel vraag tegenover dat de grote vergrijzingscrash niet optreedt. En waar die vraag vandaan zou kunnen komen, daar geeft Joeri Schasfoort in het tv-programma Tegenlicht ook antwoord op. Zelf gaf ik vier jaar geleden hetzelfde antwoord: ‘immigratie kan de vergrijzing stoppen’. Zonder vergrijzing zal er ook geen vergrijzingscrash komen.
Wynia’s Week brengt broodnodige, onafhankelijke berichtgeving: drie keer per week, 156 keer per jaar, met artikelen en columns, video’s en podcasts. Onze donateurs maken dat mogelijk. Doet u (weer) mee? Hartelijk dank!