
Volgt Klaas Knot Christine Lagarde op? En moeten we daar dan wel blij mee zijn?
Artikel beluisteren
Het presidentschap van Christine Lagarde bij de Europese Centrale Bank (ECB) loopt eind oktober volgend jaar af. Maar er wordt druk gespeculeerd over een eerder vertrek, wellicht in de loop van volgend jaar.
De benoeming van een nieuwe president is dit keer extra complex omdat naast Lagarde nog twee andere bestuurders van de ECB volgend jaar afzwaaien. Binnen een jaar verdwijnen dus drie van de zes bestuursleden. De Europese Raad zal de drie nieuwelingen daarom in samenhang willen aanstellen.
Oververtegenwoordigd
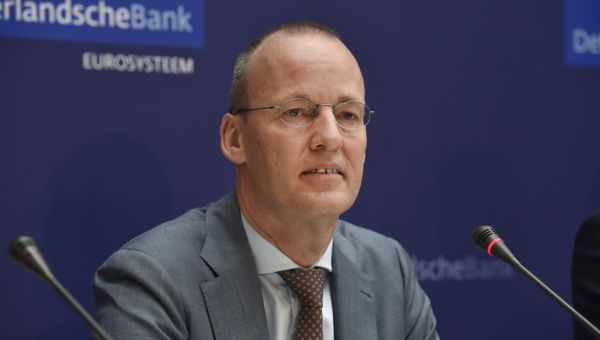
Al langere tijd wordt Klaas Knot genoemd als mogelijke opvolger van Lagarde. Maar er zijn tegenstrevers, zoals de Spanjaard Pablo Hernández de Cos, momenteel de baas van de Bank for International Settlements, en Joachim Nagel, president van de Bundesbank. Volgens de website van een ‘bookmaker’ heeft Knot 34% kans, Hernández 30% en Nagel 12%.
Knot heeft een goede reputatie in de wereld van centrale bankiers. Er zit echter al een Nederlander in het ECB-bestuur, Frank Elderson, wiens termijn eind 2028 afloopt. Met twee van de zes bestuursleden zou ons land heel zwaar oververtegenwoordigd zijn. Ook zou de vijfde president van de ECB al de tweede Nederlander zijn. Deze feiten kunnen een benoeming van Knot in de weg staan.
Daar staat tegenover dat de Fransen openlijk hebben verklaard de kandidatuur van Knot te steunen en de Fransen zijn invloedrijk. Zij zouden echter de Fransen niet zijn als ze geen voorwaarden stellen aan hun steun: zo eisen zij de invloedrijke post van Chief Economist op. Hoewel het belang van de onafhankelijkheid van de ECB steevast wordt beleden en wij Trump veroordelen vanwege zijn benoemingen in het Fed-bestuur en zijn pogingen het Fed-beleid te beïnvloeden, zijn zulke benoemingen bij de ECB het resultaat van politiek handjeklap.
De euro is sowieso het resultaat van Europees handjeklap rond 1990, of eigenlijk van een overeenstemming tussen Helmut Kohl, de toenmalige Duitse bondskanselier, en François Mitterrand, de toenmalige Franse president.
Niet langer dansen naar de pijpen van de Bundesbank
Frankrijk stemde destijds in met de Duitse hereniging, op voorwaarde van verdere Europese integratie, waaronder het invoeren van de euro. Daarmee kon de monetaire macht van Duitsland worden gebroken. De Bundesbank had decennialang gezorgd voor monetaire stabiliteit in Duitsland met lage inflatie. Daartoe voerde zij een rechtlijnig monetair beleid, sterk gericht op prijsstabiliteit en zeer onafhankelijk van de politiek. Dat onafhankelijke, rechtlijnige anti-inflatiebeleid van de Bundesbank had brede steun in Duitsland. Het trauma van de hyperinflatie uit de Weimar-republiek zat er nog diep in.
Als – in de periode voor de euro – de Bundesbank de rente verhoogde, stonden de Fransen voor de keus zo’n rentestijging te volgen of accepteren dat hun munt zou kunnen verzwakken. Feitelijk moesten ze naar de pijpen van de Bundesbank dansen. De Duitse hereniging bood een ideale en welkome gelegenheid daar korte metten mee te maken.
Duisenberg en Knot
Met de nodige tegenzin stemde Duitsland in met de invoering van de euro, maar dan moest de ECB wel in Frankfurt komen en liefst hadden de Duitsers ook de president van de ECB geleverd. Dat laatste was een brug te ver. Duisenberg was het ideale compromis. Voor de Fransen was hij vooral ‘geen-Duitser’ en voor de Duitsers was hij iemand die de Bundesbank-filosofie aanhing.
Zo bezien is het de ironie ten top dat Duisenberg ECB-president werd op voorspraak van de Duitsers en als Knot benoemd wordt dat vooral met Franse steun zal zijn.
Twee vragen doemen op: moeten we blij zijn met de Franse steun voor de kandidatuur van Knot en moet Knot die baan eigenlijk zelf wel willen?
Toen de Berlijnse muur viel en het plan voor de euro werd gesmeed bedroeg de Franse overheidsschuld 35% bbp. De Nederlandse zat op 75%. In de regels voor toetreding tot de euro werd gestipuleerd dat die schuld niet meer mocht zijn dan 60%. Daarmee werd nogal opzichtig de hand gelicht, vooral Italië en België zaten duidelijk hoger, maar toen de euro in 1999 startte, beliep de schuld in Frankrijk en Nederland precies 60%. Inmiddels bedraagt de Franse schuld 120% bbp, de onze circa 45%.
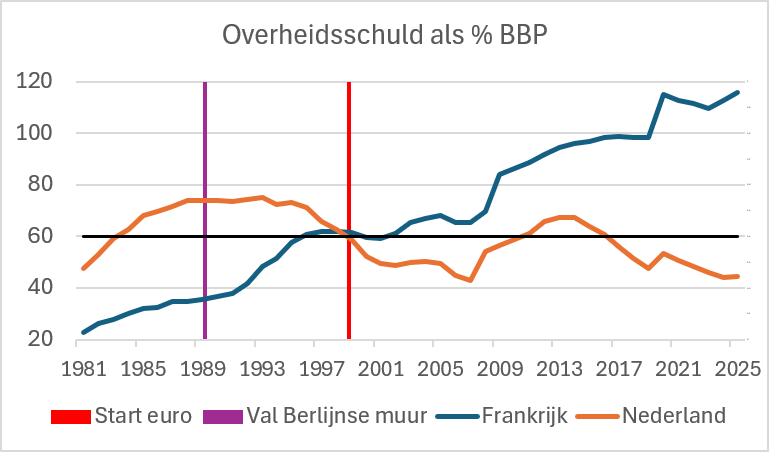
Bron: Macrobond
Gevaar voor monetaire stabiliteit
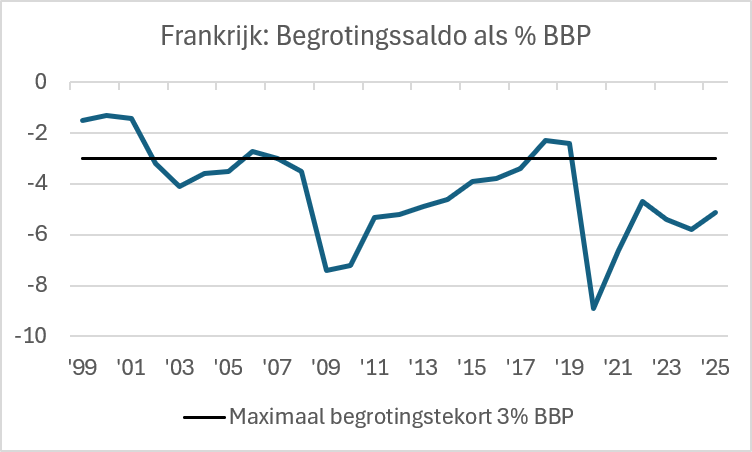
Een andere regel ter bevordering van de monetaire stabiliteit was dat begrotingstekorten niet meer dan 3% bbp mogen zijn. Daaraan voldeden de Fransen in de eerste drie jaar van de euro. In de vierentwintig jaar daarna lukte het nog slechts vier keer. Twintig keer overschreed het Franse tekort de norm.
Kortom, Frankrijk laat zich niets gelegen liggen aan de regels waarmee het zelf heeft ingestemd. Daarmee is het land inmiddels een serieus gevaar voor de monetaire stabiliteit in Europa. Als dat land jouw kandidatuur voor het presidentschap van de ECB steunt, moet je je serieus afvragen waaraan je hun voorspraak hebt verdiend.
Bron: Macrobond
Is Knot een ‘duif in havikskleren’?
Nederlandse centrale bankiers hebben traditioneel de reputatie dat ze ‘haviken’ zijn, dat wil zeggen recht in de monetaire leer, sterk gericht op het handhaven van prijsstabiliteit en streng ten aanzien van de overheidsfinanciën. Fransen houden meer van ‘duiven’ dan van ‘haviken’. In een informele toelichting op de steun voor de kandidatuur van Knot zei een Franse official onlangs dat Knot weliswaar een ‘havik’ is, maar dan een ‘verstandige’. Voor mij klinkt dat alsof ze hem zien als een ‘duif in havikskleren’.
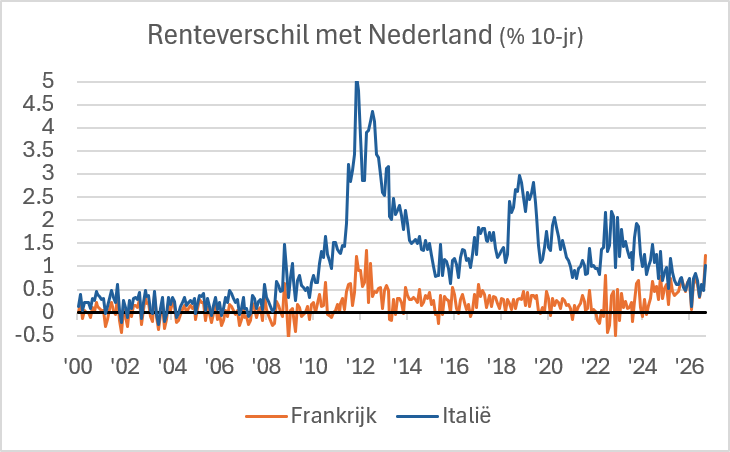
Het renteverschil tussen Frankrijk en, bijvoorbeeld, Nederland loopt de laatste tijd behoorlijk op. Dat is een teken van wantrouwen onder beleggers jegens Frankrijk, al moeten we nu ook weer niet overdrijven. Het renteverschil tussen Italië en Nederland is de laatste vijftien jaar steevast veel groter geweest dan het huidige verschil tussen Frankrijk en Nederland, zonder dat een acute crisis dreigde. Toch is het volstrekt helder dat de Franse overheidsfinanciën op een onhoudbaar pad zitten. Als dat niet verandert, en niets wijst daarop, gaat de wal het schip keren. Wanneer dat is, weet niemand.
De problemen voor de Fransen kunnen wellicht worden verzacht en vooral naar de toekomst worden verschoven als de ECB Franse schuld koopt. Kennelijk denken de Fransen dat een ECB onder leiding van Knot dat zal doen.
Bron: Macrobond
Nu al zware rentelasten
Knot heeft eens gezegd dat je wel een rechtlijnige havik kunt zijn, maar dan heb je waarschijnlijk weinig invloed. Als je invloed wilt hebben, moet je buigzaam zijn. Dat zal de Fransen aanspreken. Ook heeft hij gezegd dat in Nederland vaak wordt ‘gehyperventileerd’ over eurobonds. Ik vermoed dat vooral die uitspraak bij de Fransen in de smaak is gevallen. Bij mij niet.
Een recent rapport van de Europese Rekenkamer is zeer kritisch over de uitgaven die zijn gedaan uit het ‘corona-herstelfonds’ dat met eurobonds is gefinancierd. Er is ook veel te weinig aandacht voor het feit dat de EU door die ‘eenmalige’ uitgifte van eurobonds ten behoeve van dat fonds een schuld op zich heeft genomen die, gelet op de omvang van de begroting van de EU, zwaar is. Nu al dreigen de rentelasten een onevenredig groot deel van de begroting van de EU op te slokken. Als er nog meer eurobonds worden uitgegeven en de rentelasten verder oplopen zal er zeker worden geroepen om een veel grotere EU-begroting.
Tenslotte is DNB onder leiding van Knot zich gaan bezighouden met onderwerpen waarvan je je kunt afvragen of dat zaken zijn die op het bordje van een centrale bank horen te liggen. ‘Mission creep’ heet dat. Denk aan diversiteit, duurzaamheid en klimaat. Daarnaast heeft DNB onder zijn leiding een opvallend sturende rol gespeeld in de totstandkoming van het nieuwe pensioenstelsel. Ook die bestuurlijke flexibiliteit zal de Fransen zijn bevallen.
Nieuwe monetaire crisis dreigt
Vanuit chauvinistisch perspectief is het natuurlijk mooi als een Nederlander de president van de ECB wordt. Toch bezie ik het geheel met gemengde gevoelens. Dan resteert de vraag of Knot die rol zelf moet willen. In mijn optiek moeten we serieus rekening houden met de mogelijkheid dat we de komende acht jaar een nieuwe monetaire crisis in Europa gaan beleven. Het presidentschap van de ECB lijkt mij dan een weinig benijdenswaardige baan.
Wynia’s Week brengt broodnodige, onafhankelijke berichtgeving: drie keer per week, 156 keer per jaar, met artikelen en columns, video’s en podcasts. Onze donateurs maken dat mogelijk. Doet u (weer) mee? Hartelijk dank!