
Wat gaan de stijgende gasprijzen deze winter doen met onze portemonnee? En met onze economie?
Artikel beluisteren
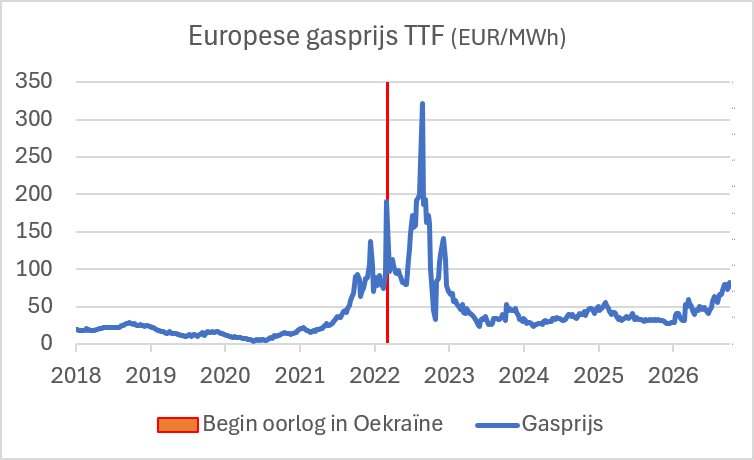
De gasprijs stijgt, en dat alweer een tijdje. Op het moment van schrijven noteert de TTF-prijs zo’n 87 euro per MWh. Dat is bijna een verdrievoudiging sinds eind vorig jaar. De onderstaande grafiek laat zien dat dat nog niets is vergeleken met wat in 2022 gebeurde. Toch valt er wel iets meer te zeggen. Wat zijn de verschillen met toen en wat de overeenkomsten? En wat gaan de stijgende gasprijzen deze winter doen met onze portemonnee en met onze economie?
Bron: Macrobond.
De explosie van de Europese gasprijs in 2022 had nogal wat gevolgen. De energierekening van huishoudens schoot omhoog, met energiearmoede als gevolg. De overheid kwam te hulp met steunmaatregelen. Wat Nederlandse gezinnen natuurlijk niet helpt is dat de energiebelastingen in ons land verreweg het hoogst zijn in Europa.
Daarnaast leed de energie-intensieve industrie in Europa in 2022 een gevoelig verlies aan concurrentiekracht. Dat kwam bijvoorbeeld de chemie op een fors productieverlies te staan dat niet meer is ingelopen. In augustus dit jaar was het productievolume zo’n 27 procent lager dan eind 2021.
Statistieken van slag
Verder raakten zelfs de statistieken van het CBS in 2022 van slag. Oplettende bankeconomen merkten dat de officiële inflatiecijfers in 2021 en 2022 de werkelijke stijging van de kosten van levensonderhoud overschatten.
Dat had te maken met de manier waarop het CBS de gas- en elektriciteitsprijzen voor huishoudens berekende. Het CBS onderkende het probleem en paste de meetmethode aan. Omdat de inflatiecijfers veel gebruikt worden in contracten en het achteraf aanpassen daarvan tot allerlei ingewikkelde procedures zou leiden, liet het CBS de ‘verkeerde’ cijfers echter staan. De overschatting van de inflatie in 2021 en 2022 zou in 2023 weer gecompenseerd worden, zodat het geheel dan weer ‘glad zou lopen’.
En dat is ook zo. In de onderstaande tabel heb ik de officiële inflatiecijfers weergegeven en de inflatie volgens de zogenoemde ‘onderzoeksreeks’ die het CBS destijds presenteerde. Die laatste verschaft per jaar een meer accurate weergave van de stijging van de kosten van levensonderhoud.
% | Officiële inflatie | ‘Onderzoeksreeks’ |
2021 | 2,7 | 2,1 |
2022 | 10,0 | 6,7 |
2023 | 3,9 | 7,9 |
Bron: CBS
In augustus 2022 reikte de gasprijs tot een ongekend niveau van meer dan 300 euro per MWh, maar in oktober was de prijs terug bij zo’n 40 euro. Daarna veerde de prijs weer op, maar in het voorjaar van 2023 waren we opnieuw terug bij 40 euro.
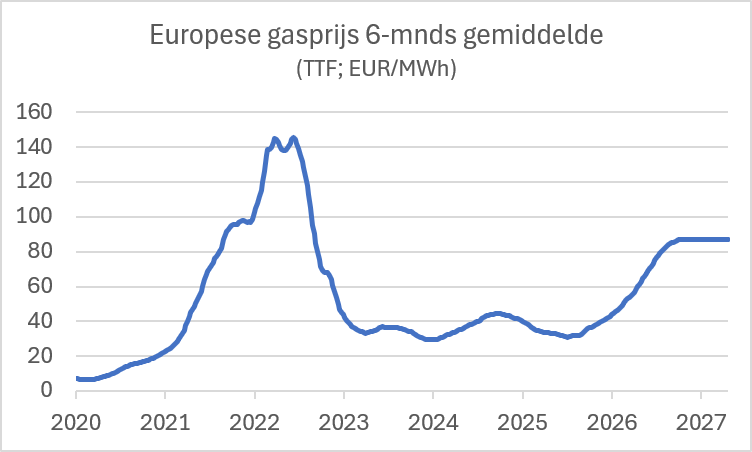
Die heftige volatiliteit is heel vervelend. Uiteindelijk gaat het echter om gemiddelden. In de volgende grafiek heb ik daarom de gasprijs gemiddeld over zes maanden. Ik heb de grafiek doorgetrokken tot oktober 2027 waarbij ik de prijs op het huidige niveau heb gehouden. Dat geeft al een heel ander beeld dan de eerste grafiek, hierboven, al blijft de prijs wel duidelijk onder die van 2022.
Bron: Macrobond.
Als de gasprijs niet daalt, zal de energierekening voor gezinnen zeker behoorlijk oplopen. In 2022 is het Noodfonds Energie opgezet. Dat fonds is opengesteld in 2023, 2024 en 2025. Vanaf 4 januari 2027 kunnen opnieuw aanvragen worden ingediend. Voor kwalificerende gezinnen schijnt komend jaar een kleine 200 miljoen euro beschikbaar te zijn. Het zou me niet verbazen als dat niet genoeg is en evenmin zou het me verbazen als er een roep komt om meer gezinnen toegang tot de middelen van het Noodfonds te geven.
Hoe zit het met de concurrentiepositie van onze (energie-intensieve) industrie? Voor die concurrentiepositie is vooral van belang hoe de prijzen zich in de verschillende locaties ontwikkelen; het gaat om relatieve kostenverschillen.
In tegenstelling tot de oliemarkt wordt de mondiale gasmarkt gekenmerkt door regionale prijsverschillen. Dat heeft te maken met het feit dat olie makkelijker en goedkoper te vervoeren is dan gas, tenzij het gas door een pijpleiding gaat. Er zijn drie belangrijke noteringen: ‘Henry Hub’ in de Verenigde Staten, TTF (Title Transfer Facility) in Europa en JKM (Japan Korea Maker) in het Verre Oosten.
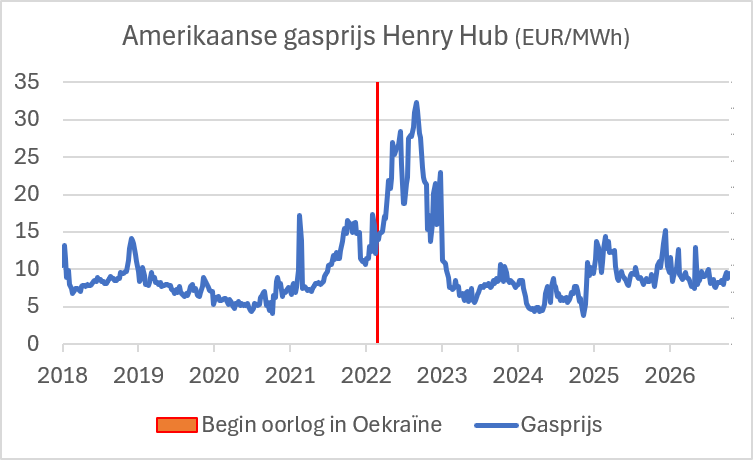
De ontwikkelingen dit jaar wijken op een punt sterk af van die in 2022. Destijds steeg niet alleen onze gasprijs, maar ook de Amerikaanse, zij het aanmerkelijk minder hard. Dit jaar is dat anders. De Amerikaanse gasprijs – het land is meer dan zelfvoorzienend in gas – is dit jaar namelijk in het geheel níet gestegen. Daardoor zijn we wellicht geneigd de gevolgen van de stijging van de Europese gasprijs voor de concurrentiepositie van onze industrie te onderschatten.
Bron: Eigen berekeningen op basis van data van Macrobond.
Als je de Europese gasprijs deelt door de Amerikaanse, zie je hoeveel hoger de onze is. De volgende grafiek (gebaseerd op weekcijfers) suggereert dat het verlies aan concurrentiekracht ten opzichte van Amerikaanse bedrijven aanzienlijk is, maar minder fors dan in 2022.
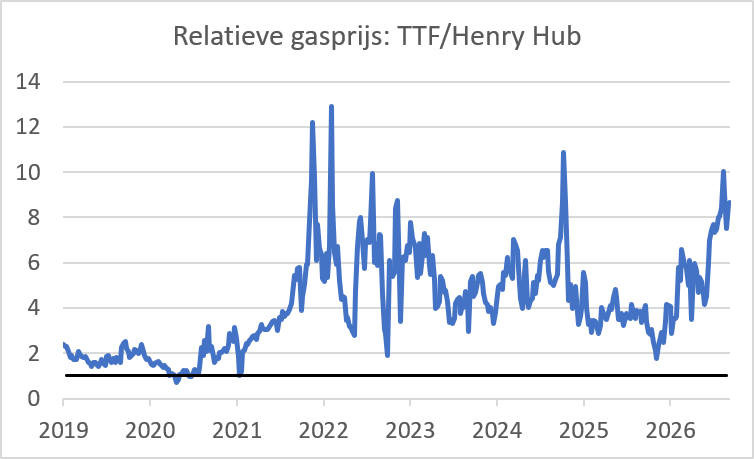
Bron: Macrobond.
Deze prijzen schommelen van dag tot dag, maar dagkoersen zijn niet bepalend voor de feitelijke concurrentieverhoudingen. Daarom heb ik in de volgende grafiek de gemiddelde relatieve gasprijs over een periode van drie maanden getekend.
Ik schrok me een hoedje. Dat gemiddelde torent inmiddels net boven het hoogste niveau van 2022 uit. Daarmee wordt de schade voor de concurrentiekracht waarschijnlijk overschat, maar het geeft wel aan dat we er niet te laconiek over moeten doen.
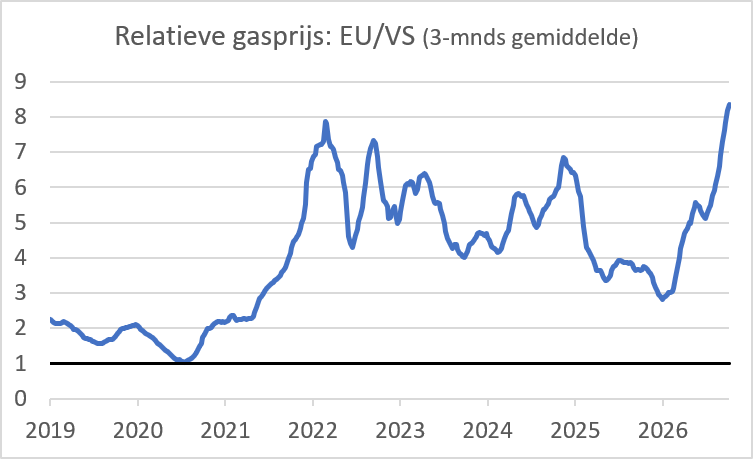
Bron: Eigen berekeningen op basis van data van Macrobond.
Net zoals Europa importeren de landen in Azië het grootste deel van het gas dat ze verbruiken. En net als in Europa betreft dat grotendeels LNG. De volgende grafiek laat zien dat het prijsverloop van ons gas en dat in Azië veel overeenkomst vertoont.
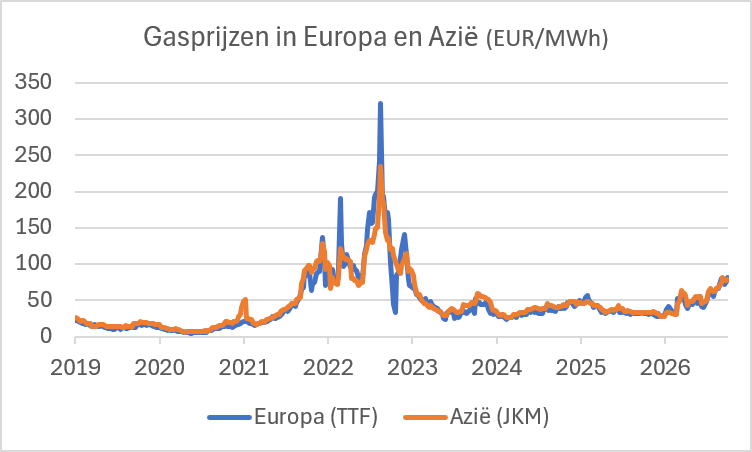
Bron: Macrobond.
Wie hieruit concludeert dat de stijging van de gasprijs de concurrentiepositie tussen Europa en Azië onberoerd laat, gaat te kort door de bocht. Daarvoor moet ook de energiemix worden bekeken.
Toen de sluiting van de Straat van Hormuz leidde tot minder aanvoer van LNG in Azië, is in diverse Aziatische landen het verbruik van kolen opgevoerd. Sowieso heeft Azië een andere energiemix dan Europa, zoals uit de onderstaande tabel blijkt. Wij gebruiken relatief veel gas en veel minder kolen. In Azië is dat omgekeerd.
Aangezien de gasprijs veel meer is gestegen dan de prijs voor kolen, lijden we ook ten opzichte van Azië een aanzienlijk verlies aan concurrentiekracht. Ik moet daarbij wel opmerken dat de nationale energiemix in een land misschien niet representatief is voor de ontwikkeling van de energiekosten van individuele bedrijven. Dus het kan zijn dat de schade voor ons nog enigszins meevalt.
Percentage van gas en kolen in de nationale energiemix (2025)
% | Gas | Kolen |
Nederland | 30 | 6 |
Duitsland | 28 | 15 |
EU | 23 | 9 |
Japan | 20 | 22 |
Korea | 17 | 26 |
China | 10 | 57 |
India | 6 | 59 |
Bron: Our World in Data.
Een aantal pijnlijke conclusies dringt zich op. De stijging van de Europese gasprijs is hoogst vervelend. Vooralsnog is de gasprijs echter nog lang niet zo hoog als in augustus 2022. Bij die vergelijking dienen echter enkele belangrijke nuanceringen te worden geplaatst.
Ten eerste is er voorlopig weinig zicht op lagere prijzen. Met de winter in aantocht en gegeven de relatief lage vulgraad van onze voorraden zou de gasprijs zomaar verder kunnen stijgen. Daarnaast hield de extreem hoge prijs in 2022 niet heel lang aan. Grafieken die naar een gemiddelde over bijvoorbeeld zes maanden kijken, zien er minder geruststellend uit. Het risico dat huishoudens de komende maanden met een veel hogere energierekening worden geconfronteerd is aanzienlijk.
Dan is een discussie over energiearmoede en steunmaatregelen, boven op het bestaande Noodfonds Energie, niet ver weg. De weerstand tegen het Nederlandse energiebeleid, dat voorziet in de hoogste energiebelastingen in de EU, zal waarschijnlijk verder toenemen.
Concurrentiepositie onder druk
De concurrentiepositie van onze industrie wordt door de gestegen gasprijs verder verzwakt. Hoewel de gasprijs lang niet zo hoog is als in augustus 2022, moeten we kijken naar gemiddelden over een reeks van maanden. Bovendien is van belang dat de Amerikaanse gasprijs dit jaar helemaal niet is gestegen, dit in tegenstelling tot 2022. Het verlies aan concurrentiekracht ten opzichte van Amerikaanse bedrijven wordt door een vergelijking van de huidige gasprijs met die in augustus 2022 ongetwijfeld onderschat.
Hoewel de gasprijs in Azië net zo hard is gestegen als de onze, lijdt de Europese industrie ook ten opzichte van Aziatische concurrenten een gevoelig verlies aan concurrentiekracht. Dat komt door een significant andere energiemix. In Aziatische landen worden veel meer kolen gestookt dan bij ons terwijl de prijs voor kolen is dit jaar veel minder gestegen dan de prijs voor gas.
De komende maanden en kwartalen moet blijken hoe vooral de energie-intensieve industrie in Europa zich houdt onder de verslechterende concurrentieverhoudingen.
Wynia’s Week verschijnt 156 keer per jaar en wordt volledig mogelijk gemaakt door de donateurs. Doet u mee? Doneren kan zo. Hartelijk dank!