
Waarom de Franse rente verder gaat stijgen
Artikel beluisteren
Gokken op wisselkoersen is heel anders dan gokken op aandelen. In oktober 1967 wilde de latere Nobelprijs-winnaar Milton Friedman verdienen aan een mogelijke toekomstige devaluatie (afwaardering) van het Engelse pond. Zijn plan was om drie miljoen dollar te lenen (in prijzen van nu) en die een paar maanden later in Engelse ponden terug te betalen. Als in de tussentijd het pond zou devalueren kon hij in januari 1968 goedkoop de ponden aankopen om zijn lening daarmee terug te betalen en zo een paar ton winst te maken. Ingeval zijn timing achteraf verkeerd was en de koers van het Engelse pond in januari 1968 nog stabiel zou zijn, dan kon hij zijn lening gewoon zonder verlies aflossen. Spijtig voor de professor, maar de banken in Chicago mochten toen nog niet tegenpartij zijn voor een particuliere cliënt, alleen voor internationaal handelende bedrijven.
Friedman had het goed gezien. Op 18 november 1967 devalueerde premier Wilson het pond met 14 procent.
Een alternatieve munteenheid in Frankrijk
Zo’n asymmetrische gok (Engels: ‘one-way bet’) is zelden te vinden op de aandelenbeurs. Daar zijn er voor de koersen altijd drie scenario’s: hoger dan gisteren, lager, of onveranderd. Die symmetrie ontbreekt soms bij wisselkoersen: er is een mogelijke crash en de wisselkoers wordt veel zwakker, óf er gebeurt niets, maar er is zeker geen stijging met een sterkere wisselkoers. Twee scenario’s in plaats van drie en soms leidt dat tot een cascade, waarbij iedereen tegelijk naar de uitgang rent.
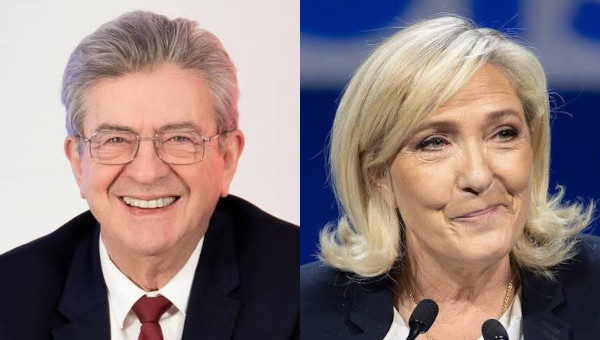
Daarom is het echte risico van Frankrijk het gevaar dat de linkse presidentskandidaat J.L. Mélenchon blijft volhouden dat er naast de euro in Frankrijk een andere, eigen munteenheid moet komen. Zo’n hypothetische eigen alternatieve munteenheid zal zeker zwak worden tegenover de euro. Tegelijk hopen sommige rechtse kiezers dat hun kansrijke kandidaat Marine Le Pen opnieuw (ze deed dat eerder in de campagne van 2017) een vertrek van Frankrijk uit de euro eist ingeval de Europese Centrale Bank Frankrijk (ECB) niet wil helpen bij een crisis.
Mijn Belgische vriend prof. Paul de Grauwe benadrukt precies dat wisselkoersrisico: ‘Het is niet denkbeeldig dat, mocht het Front National aan de macht komen, een ECB (die Frankrijk niet volop helpt) voor Marine Le Pen de aanleiding zou zijn om haar oude droom te realiseren en uit de Eurozone te stappen. Dat perspectief blijft als een zwaard van Damocles boven de Eurozone hangen.’ De Grauwe ziet dat politieke risico niet voor België, en verklaart zo dat Belgische staatsschuld ‘normaal’ geprijsd blijft, omdat Belgische politici niet voor zo’n breuk met de ECB en de euro pleiten.
Vluchtkapitaal
Hoe zou het scenario er uit zien? Klanten van Franse banken openen een bankrekening over de grens, bij voorbeeld in Luxemburg, en brengen hun spaargeld zo in veiligheid. Blijft Frankrijk in de eurozone, dan komt dat geld over een tijd gewoon weer terug. Gaat het fout met Frankrijk, dan is de Luxemburgse bankrekening een veilige parkeerplaats voor Frans vluchtkapitaal.
Een cascade van kapitaalvlucht
En het zou binnenkort al ernstig fout kunnen gaan. Als Franse banken veel cliënten verliezen, hebben ze geen geld in kas om nieuwe hypotheken en leningen te verstrekken en moeten ze misschien bestaande kredieten verkopen aan – bij voorbeeld – de banken in Luxemburg die wel genoeg geld in kas hebben. Dat brengt natuurlijk afboekingen en verliezen. In 2008 hebben we in Nederland met ABN-Amro en ING gezien hoe kwetsbaar banken zijn wanneer opeens hun vluchtige bronnen van geld verdwijnen en ze dus hals over kop bezittingen moeten verkopen aan concurrenten.
Banken kunnen niet alleen omvallen omdat ze roekeloze leningen hebben verstrekt. In 2008, en nu misschien opnieuw in Frankrijk, kwamen de problemen van de andere kant, door het grootschalig weglekken naar het buitenland van ingelegde gelden bij de banken. Vanwege de afweging van kosten en opbrengsten – een rekening openen in Luxemburg kost niets maar biedt neerwaartse bescherming – kan een cascade van kapitaalvlucht ontstaan. In dat scenario weten Mélenchon en Le Pen dat hun kiezers zullen redeneren: ‘Als de ECB in 2012 Griekenland kon helpen met Europees geld, waarom dan niet Frankrijk in 2027?’
Druk op de ECB
Wanneer de politici in een crisis alleen maar kunnen kiezen uit afschuwelijke opties van lagere pensioenen, hoge werkloosheid of nog hogere belastingen, terwijl kiezers zich nog Mario Draghi’s stoere uitspraak uit 2012 herinneren: ‘we zullen (met de ECB) alles doen wat nodig is’, dan komt druk op de ECB voor een herhaling van die toverkunst.
De modieuze Franse econoom Thomas Piketty heeft al eens gepleit dat als Frankrijk, of enig ander land (Italië?), een staatsschuld heeft van meer dan 60 procent van de economie, dat dan de EU het meerdere collectief moet overnemen, want zo kunnen afzonderlijke landen weer snel inzetten op economische groei. Als zulk advies steun krijgt in de Franse campagne, stijgt de Franse rente nog veel meer.
De ECB heeft gezag verloren door na de crisis van 2008 de rente te lang te laag te houden. Geweldig voor beleggers en huizenbezitters; niet zo goed voor bescheiden spaarders. In 2016 schatte de ervaren Duitse minister van financiën Wolfgang Schäuble dat winst van de AfD voor 50 procent kwam door die lage-rente politiek van de ECB. Als nu in Frankrijk een bancaire crisis komt, moet de ECB oppassen voor het beeld dat de bankiers natuurlijk weer hulp krijgen, terwijl gewone ondernemers failliet gaan.
Confrontatie
De ECB zet zich schrap; president Le Pen of president Mélenchon kiezen voor confrontatie. Niet ondenkbaar en dus kan de Franse rente de komende maanden nog veel meer stijgen.
Wynia’s Week brengt broodnodige, onafhankelijke berichtgeving: drie keer per week, 156 keer per jaar, met artikelen en columns, video’s en podcasts. Onze donateurs maken dat mogelijk. Doet u (weer) mee? Hartelijk dank!