
Koehandel om het ECB-presidentschap: of Klaas Knot de beste kandidaat is, doet er nauwelijks toe
Artikel beluisteren
Toen de Europese Centrale Bank (ECB) op 1 juni 1998 in Frankfurt am Main werd opgericht, vormde zij het sluitstuk van het Verdrag van Maastricht en de Economische en Monetaire Unie. De belofte aan de Europese burger was glashelder: een strikt onafhankelijke, technocratische instelling die – volledig los van de grillen van nationale politici – de koopkracht van de nieuwe eenheidsmunt zou bewaken door de inflatie rond de 2 procent te houden. Ruim een kwarteeuw later is van de rol als bewaker van de prijsstabiliteit weinig meer over.
Dat komt in de eerste plaats doordat de ECB werd opgezadeld met een fundamenteel onmogelijke opdracht: het besturen van één gezamenlijke munt voor een groep landen die helemaal niet één gezamenlijke economie vormen. Terwijl een land als Nederland of Duitsland soms behoefte heeft aan een renteverhoging om oververhitting van de economie en de inflatie te remmen, kan een land als Italië of Griekenland op datzelfde moment juist snakken naar een lage rente om een kwakkelende economie te stimuleren.
Deze structurele weeffout uit zich direct in de zogeheten spread: het renteverschil tussen de als veilig beschouwde Duitse staatsobligaties en die van kwetsbare Zuid-Europese landen. Zodra beleggers twijfelen aan de kredietwaardigheid van een euroland, schiet die rente omhoog en dreigt de eurozone uit elkaar te spatten. Hoe manage je dat vanuit Frankfurt met één renteknop? Het simpele antwoord is: niet zonder de spelregels te verbuigen.
Ontspoorde inflatie
Precies om die reden is de ECB gaandeweg steeds nadrukkelijker politiek gaan bedrijven; ver buiten haar oorspronkelijke mandaat. Onder leiding van Mario Draghi, en later Christine Lagarde, verschoof de focus van strikte inflatiebeheersing naar het koste-wat-kost overeind houden van de muntunie en het aanjagen van de Europese economie.
Met Draghi’s beroemde belofte ‘whatever it takes’ in 2012 opende de bank de sluizen voor grootschalige opkoopprogramma’s van zwakke staatsobligaties. Critici zagen dat als verkapte monetaire financiering: het rechtstreeks spekken van kwetsbare nationale schatkisten met vers gedrukt geld; iets wat volgens de Europese verdragen strikt verboden was.
Jarenlang hield Frankfurt de rente kunstmatig op nul (of zelfs negatief) om zwakke landen ademruimte te geven en zo hun economieën aan te zwengelen. Daardoor verdween de kerntaak van de ECB – het bewaken van prijsstabiliteit – naar de achtergrond. Met als pijnlijk gevolg dat de inflatie later alsnog ontspoorde.
Via dit pad buiten de oorspronkelijke competentie van de bank is de ECB-president uitgegroeid tot een van de machtigste ongekozen bestuurders ter wereld. Hoewel hij of zij bij rentebesluiten in de Raad van Bestuur van de ECB formeel slechts één stem heeft – net als bij nationale centrale banken het geval is – ligt de werkelijke macht in het ‘regisseren van het proces’. De president bepaalt de agenda, schrijft de voorstellen, smeedt de noodzakelijke compromissen en geeft bij een gelijke stemverhouding de doorslag.
Minstens zo groot is de informele, psychologische macht van het ambt. Eén enkele voorzichtige bijzin tijdens de zeswekelijkse persconferentie van de ECB-baas kan financiële markten tot bedaren brengen of miljarden aan kapitaal op de vlucht jagen. Door bovendien keiharde hervormingseisen te stellen in ruil voor noodsteun, zit de ECB-president feitelijk op de stoel van nationale regeringen.
Hardnekkige illusie
De gedachte dat zo’n cruciale, machtige positie op basis van zuivere merites en politieke neutraliteit wordt ingevuld, is dan ook een hardnekkige illusie. De formele benoemingsprocedure oogt transparant: de ministers van Financiën van de eurolanden (de Eurogroep) doen een voordracht, het Europees Parlement en de Raad van Bestuur van de ECB geven een niet-bindend advies, en uiteindelijk beslissen de staatshoofden en regeringsleiders van de eurozone met een gekwalificeerde meerderheid (minstens 16 van de 21 landen, goed voor 65 procent van de bevolking).
In de praktijk is deze procedure bij alle vier de presidenten tot nu toe gekaapt door meedogenloze achterkamerpolitiek en nationale prestigeprojecten.
Beschamende machtsstrijd
Het begon al direct bij de oprichting in 1998. Nederland en Duitsland schoven de gelouterde oud-minister en president van De Nederlandsche Bank Wim Duisenberg naar voren als garantie voor een harde, Duitse-stijl euro. De Franse president Jacques Chirac weigerde dit te accepteren, en eiste de toppositie op voor zijn landgenoot Jean-Claude Trichet.
Na een urenlange, beschamende machtsstrijd tijdens een Europese top in Brussel werd een achterkamerakkoord gesloten: Duisenberg mocht beginnen, maar moest publiekelijk beloven dat hij omwille van zijn leeftijd halverwege zijn achtjarige termijn ‘vrijwillig’ zou opstappen om plaats te maken voor Trichet. Hoewel Duisenberg tot 2003 aanbleef om de fysieke invoering van de euro in goede banen te leiden, was de toon gezet: het hoogste ambt in Frankfurt was onderhandelbaar.
Toen Trichets termijn in 2011 ten einde liep, leek de Duitse Bundesbank-president Axel Weber de gedoodverfde opvolger. Maar de schuldencrisis in Zuid-Europa gooide roet in het eten. Weber verzette zich hevig tegen het opkopen van staatsobligaties van wankelende landen als Griekenland en Italië, omdat hij dat zag als verboden staatsfinanciering. Toen hij merkte dat hij het pleit verloor, trok hij zich gedesillusioneerd terug.
De Italiaan Mario Draghi zag zijn kans schoon. Hij wist de sceptische Duitse bondskanselier Angela Merkel alleen te overtuigen door achter de schermen een strakke deal te sluiten: Draghi werd president, maar moest in ruil daarvoor een strenge Duitser als hoofdeconoom accepteren; om de geldkraan in de gaten te houden.
De kroning van Christine Lagarde in 2019 spande echter de kroon. Lagarde had geen enkele ervaring als centraal bankier, en gold vooraf niet eens als kandidaat. Haar benoeming was het directe resultaat van een europolitieke ruilhandel tussen de Franse president Emmanuel Macron en Angela Merkel.
Duitsland wilde koste wat kost het voorzitterschap van de Europese Commissie voor Ursula von der Leyen. In ruil daarvoor gunde Berlijn het leiderschap van de ECB aan Frankrijk. De onafhankelijkheid van de bank werd daarmee definitief ondergeschikt gemaakt aan de grote Europese banenmachine.
Politieke manoeuvre
Dat diezelfde Christine Lagarde nu plotseling, negen maanden vóór het aflopen van haar officiële termijn vertrekt (op 7 februari 2027), bewijst eens te meer hoezeer de top van de ECB verweven is met nationale machtspolitiek. Haar vervroegde aftreden is geen toeval, maar een nauwkeurig getimede politieke manoeuvre.
Door nu al ruimte te maken, stelt zij de vertrekkende president Macron in staat om nog vóór de Franse presidentsverkiezingen op 18 april 2027 (tweede ronde 2 mei) zijn stempel te drukken op de nieuwe topbenoemingen in Frankfurt. Als Macron zou wachten tot het reguliere vertrek van Lagarde in oktober, kan mogelijk een rechts-populistische opvolger aan de onderhandelingstafel in Brussel zitten.
Tegelijkertijd maakt haar voortijdige vertrek voor Lagarde zelf de handen vrij om zich zonder institutionele beperkingen te mengen in de verkiezingsstrijd. In Parijs wordt al gespeculeerd over haar eigen kandidatuur, dan wel over een sleutelrol op het Franse politieke toneel.
Redder van Frankrijk
Zij kan zich, mits er voldoende stemmen opgaan, alsnog kandideren als centrumrechtste presidentskandidaat. Maar daarbij riskeert ze als kandidaat van de ‘elite’ de afwijzing van de kiezer. Of ze kan voor de veiliger route kiezen van influencer van de verkiezingen in april om eventueel later, bij de volgende presidentsverkiezingen, als redder van Frankrijk aan te treden, mocht de chaos met een extreemlinkse, extreemrechtse of onervaren president compleet worden.
Haar opvolger bij de ECB stapt daarmee in een ongekend wespennest. De nieuwe president krijgt zeker geen rustige inwerkperiode, maar wordt direct geconfronteerd met een explosieve cocktail van uitdagingen. Wereldwijd woeden geopolitieke conflicten en handelsoorlogen die de Europese economie kwetsbaar maken en de inflatie elk moment weer kunnen doen aanwakkeren. Tegelijkertijd stapelen de overheidsschulden in de eurozone zich in alarmerend tempo op.
Waar vroeger vooral Italië en Griekenland de zorgenkinderen waren, is het nu kernland Frankrijk zelf dat met zijn ontspoorde staatsfinanciën economen slapeloze nachten bezorgt.
Daarbovenop staat dan ook nog dat de ECB zich aan de vooravond van een historische en maatschappelijk uiterst gevoelige ingreep bevindt: de introductie van de digitale euro. Dit project stuit op diepgeworteld wantrouwen bij burgers over privacy en overheidscontrole, en dreigt het traditionele bankwezen te ontwrichten. Wie straks in Frankfurt de directiehamer hanteert, moet dus niet alleen monetaire branden blussen, maar ook het wankele vertrouwen van zowel de burger als de financiële markten zien te behouden.
Klassieke havik
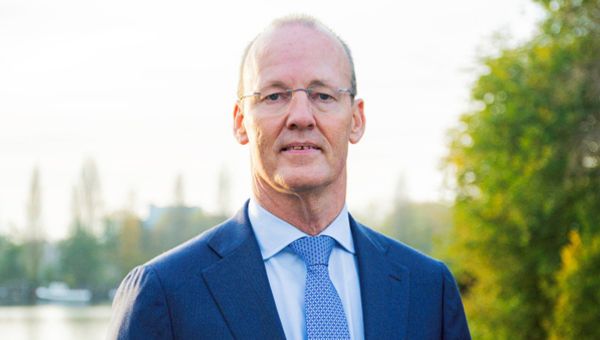
De strijd om dit loodzware voorzitterschap gaat tussen twee mannen met een op het oog radicaal verschillend profiel en temperament: de Nederlander Klaas Knot en de Spanjaard Pablo Hernández de Cos.
Knot belichaamde ooit de klassieke Noord-Europese ‘havik’. Als jarenlange president van De Nederlandsche Bank stond hij voor begrotingsdiscipline, een strak monetair beleid en de opvatting dat zwakke eurolanden eerst hun eigen huishoudboekje op orde moeten brengen voordat Frankfurt te hulp schiet. Sinds zijn openlijke aanvaring op vrijdag (!) 13 september 2019 over het ruime obligatie-opkoopprogramma van de ECB met de toenmalige ECB-voorzitter Mario Draghi en de venijnige reactie van Draghi hierop tien dagen later, heeft Knot zich veel terughoudender en minder als havik opgesteld.
Onder leiding van Lagarde toonde hij zich vooral loyaal aan de koers van de ECB. Dit is mede te danken een de meer diplomatieke overlegstijl (‘leading from behind’) die Lagarde binnen de ECB introduceerde.
Spaanse bruggenbouwer
De Cos, voormalig gouverneur van de Spaanse centrale bank en huidig topman van de Bank voor Internationale Betalingen (BIS) in Basel heeft tijdens de coronacrisis en de energiecrisis laten zien dat hij aan tafel bij de ECB om over noodmatregelen te spreken over stalen zenuwen en een pragmatische crisisaanpak beschikt. Tijdens zijn Basel-tijd heeft hij bovendien een prominente rol gehad tijdens de minibankencrisis die aan de overname van Credit Suisse voorafging. Hij profileert zich als een bruggenbouwer met een scherp oog voor economische groei, werkgelegenheid en de kwetsbaarheid van landen met hoge staatsschulden.
Naast de steeds minder diepe inhoudelijke kloof tussen Knot en De Cos speelt ook persoonlijke uitstraling van beide kandidaten een zeer belangrijke, mogelijk zelfs doorslaggevende rol. En precies daar wringt de schoen voor Nederland.
De geschiedenis van de ECB leert dat haar president op kritieke momenten met een onverstoorbaar pokerface de wereldwijde kapitaalmarkten moet kunnen bezweren. Elke zweem van twijfel of nervositeit wordt op de beursvloeren direct afgestraft. Klaas Knot wekt bij publieke optredens vaak een ongemakkelijke, onzekere indruk. Met zijn opvallende neiging om tijdens persconferenties en interviews schichtig om zich heen te kijken – alsof hij elk moment op een fout betrapt kan worden – straalt hij bepaald niet de ijzeren kalmte en natuurlijke autoriteit uit die nodig zijn om in tijden van beurspaniek rust te creëren.
Steun van Mario Draghi
Het ligt dan ook sterk in de lijn der verwachting dat de Europese leiders niet voor Knot zullen kiezen, maar voor Pablo Hernández de Cos. De Spanjaard beschikt niet alleen over de diplomatieke souplesse en het kalme, onverstoorbare voorkomen om het diep verdeelde Europa bij elkaar te houden, maar geniet achter de schermen ook de volledige steun van de nog altijd zeer invloedrijke oud-president Mario Draghi.
Draghi ziet in De Cos de ideale opvolger om zijn pragmatische, crisisbestendige koers voort te zetten, zonder dat de eurozone averij oploopt, mogelijk zelfs uit elkaar kan vallen, door Noord-Zuid-tegenstellingen.
Uiteindelijk zal ook de ECB-benoeming geen zuivere keuze zijn voor de beste monetair econoom, maar de uitkomst van een brede Europese koehandel. Omdat ook de directiezetels van de Duitse Isabel Schnabel en van de Ierse hoofdeconoom Philip Lane in de ECB-top volgend jaar vrijkomen, wordt het voorzitterschap opnieuw onderdeel van een gigantische europolitieke ruilhandel waarin Noord en Zuid elkaar in evenwicht moeten zien te houden.
Verloren onschuld
Het laatste nieuwe is dat waar eerst de Franse president Macron bereid was Knot te steunen in ruil voor de benoeming van een Franse hoofdeconoom, nu Duitsland en Frankrijk samen de kandidatuur van De Cos steunen met een Duitse hoofdeconoom en een Frans directielid. En Frankrijk en Duitsland bepalen in hoge mate hoe de race zal lopen.
De ECB zal haar politieke onschuld nooit meer terugwinnen. Halverwege december 2026 hakken de Europese regeringsleiders tijdens hun top in Brussel de knoop door om te bepalen wie de loodzware erfenis van Christine Lagarde in februari op zich neemt.
Wynia’s Week verschijnt 156 keer per jaar en wordt volledig mogelijk gemaakt door de donateurs. Doet u mee? Doneren kan zo. Hartelijk dank!